Domain myapi.de kaufen?
Wir ziehen mit dem Projekt
myapi.de um.
Sind Sie am Kauf der Domain
myapi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain myapi.de kaufen?
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **


Ähnliche Suchbegriffe für Lohnkosten
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
Lohnkosten und Preisentwicklung in der Industrie der Bundesrepublik Deutschland., Taschenbuch von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2Lohnkosten Und Preisentwicklung In Der Industrie Der Bundesrepublik Deutschland., Taschenbuch Von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2, Seitenanzahl: 3912,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikation und Interaktion in der KindheitspädagogikKommunikation und Interaktion in der Kindheitspädagogik , In diesem Band werden neue Forschungsergebnisse und Erkenntnisse aus der Praxis zu den Themenfeldern Kommunikation und Interaktion in der Kindheitspädagogik zur Verfügung gestellt, damit sie für die professionelle Gestaltung von Schlüsselsituationen und verschiedene Formen des Austausches genutzt werden können. Im ersten Teil steht die Perspektive der Fachkräfte im Vordergrund, im zweiten Teil die der Kinder. Die Reihe Kindheitspädagogik und Familienbildung wird herausgegeben von Rita Braches-Chyrek, Irene Dittrich, Veronika Fischer und Elke Kruse. Studierende, Lehrende und pädagogische Fachkräfte finden in der Reihe elementare professionsrelevante Wissensbestände nachvollziehbar aufbereitet. , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240513, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung##, Redaktion: Braches-Chyrek, Rita~Dittrich, Irene, Seitenzahl/Blattzahl: 253, Abbildungen: 10 schwarz-weiße Abbildungen, 7 Tabellen, Keyword: Bildungsteilhabe; Diagnostik; Einführung; Elternarbeit; Erzieher; Erzieherinnen; Erziehungsarbeit; Frühkindliche Bildung studieren; Gespräche mit Eltern; Gesprächsführung mit Kindern; Grundschule; Grundschullehramt; Kindertagesbetreuung; Kindertagesstätte; Kita; Kommunikation mit Kindern; Konfliktgespräch; Lehrbuch; Soziale Arbeit studieren; Studium frühkindliche Bildung; Teamgespräche im Kindergarten; frühkindliche Bildung; kindliche Sexualität, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Kommunikationswissenschaft, Fachkategorie: Sozialpädagogik~Kommunikationswissenschaft~Frühkindliche Pflege & Bildung, Bildungszweck: Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 185, Breite: 121, Höhe: 20, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bticino Schnittstelle 347400 Koax/2-Draht, AutomatisierungEinbau-Kamera-Interface Koax/2-Draht für externe Kamera der Video-Türsprechanlagen. Dieses Kamera-Interface adaptiert eine Standard Innen/Aussen-Kamera 12VDC auf das Sfera typische 2-Draht Videosignal. Die maximale Entfernung zwischen dem Kamera-Interface und der Kamera beträgt 3 Meter. Anschlussklemmen: Videoeingang 75 Ohm, Ausgang für die Versorgung von Kameras: 12V DC/150 mA. Masse (B x H x T): 40 × 40 × 18 mm.138,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
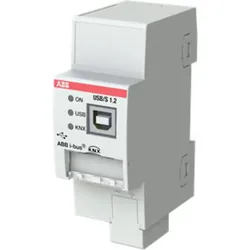
ABB USB-Schnittstelle USB/S 1.2 2CDG110243R0011, AutomatisierungABB Stotz S&J USB-Schnittstelle USB/S1.2 Hersteller: ABB Stotz S&J Bezeichnung: USB-Schnittstelle Typ: USB/S1.2 Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Andere Bussysteme: ohne Funk bidirektional: nein Ausführung: USB Montageart: REG Breite in Teilungseinheiten: 2 Werkstoff: Kunststoff Werkstoffgüte: Thermoplast Oberflächenschutz: unbehandelt Ausführung der Oberfläche: matt Farbe: sonstige RAL-Nummer (ähnlich): 7035 Transparent: nein Max. Übertragungsrate: 9600 Bd Mit Busankopplung: nein Mit Beschriftungsfeld: ja Mit LED-Anzeige: ja Schutzart (IP): IP20 Min. Tiefe der Gerätedose: 63,5 mm Die ABB i-bus KNX USB-Schnittstelle USB/S1.2 ist ein KNX Reiheneinbaugerät (REG) im Pro M Design für den Einbau im Verteiler auf einer 35 mm-Tragschiene. Die USB-Schnittstelle ermöglicht die Kommunikation zwischen der ETS und einer KNX-Anlage (Programmierung, Busmonitor, Gruppenmonitor). Auch Visualisierungen oder weitere Clients können über USB auf KNX zugreifen. Das Gerät wird über ein USB-Kabel Typ B mit dem Computer verbunden und ist betriebsbereit, sobald USB angeschlossen wird. Der notwendige Treiber wird beim ersten Anschliessen automatisch unter Windows installiert. Über 3 LEDs werden Betriebszustand und Telegrammverkehr angezeigt. Der KNX-Teil und der USB-Teil sind galvanisch voneinander getrennt.126,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **

Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
Motivationsorientierte Anreizgestaltung bei Senkung der Lohnkosten, Taschenbuch von Jana Pawelko, GRIN, 978-3-638-65661-0Motivationsorientierte Anreizgestaltung Bei Senkung Der Lohnkosten, Taschenbuch Von Jana Pawelko, Grin, 978-3-638-65661-0, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohnkosten und Preisentwicklung in der Industrie der Bundesrepublik Deutschland., Taschenbuch von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2Lohnkosten Und Preisentwicklung In Der Industrie Der Bundesrepublik Deutschland., Taschenbuch Von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2, Seitenanzahl: 3912,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikation und Interaktion in der KindheitspädagogikKommunikation und Interaktion in der Kindheitspädagogik , In diesem Band werden neue Forschungsergebnisse und Erkenntnisse aus der Praxis zu den Themenfeldern Kommunikation und Interaktion in der Kindheitspädagogik zur Verfügung gestellt, damit sie für die professionelle Gestaltung von Schlüsselsituationen und verschiedene Formen des Austausches genutzt werden können. Im ersten Teil steht die Perspektive der Fachkräfte im Vordergrund, im zweiten Teil die der Kinder. Die Reihe Kindheitspädagogik und Familienbildung wird herausgegeben von Rita Braches-Chyrek, Irene Dittrich, Veronika Fischer und Elke Kruse. Studierende, Lehrende und pädagogische Fachkräfte finden in der Reihe elementare professionsrelevante Wissensbestände nachvollziehbar aufbereitet. , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240513, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung##, Redaktion: Braches-Chyrek, Rita~Dittrich, Irene, Seitenzahl/Blattzahl: 253, Abbildungen: 10 schwarz-weiße Abbildungen, 7 Tabellen, Keyword: Bildungsteilhabe; Diagnostik; Einführung; Elternarbeit; Erzieher; Erzieherinnen; Erziehungsarbeit; Frühkindliche Bildung studieren; Gespräche mit Eltern; Gesprächsführung mit Kindern; Grundschule; Grundschullehramt; Kindertagesbetreuung; Kindertagesstätte; Kita; Kommunikation mit Kindern; Konfliktgespräch; Lehrbuch; Soziale Arbeit studieren; Studium frühkindliche Bildung; Teamgespräche im Kindergarten; frühkindliche Bildung; kindliche Sexualität, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Kommunikationswissenschaft, Fachkategorie: Sozialpädagogik~Kommunikationswissenschaft~Frühkindliche Pflege & Bildung, Bildungszweck: Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 185, Breite: 121, Höhe: 20, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
-
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **
-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
Ähnliche Suchbegriffe für Lohnkosten
-
Bticino Schnittstelle 347400 Koax/2-Draht, AutomatisierungEinbau-Kamera-Interface Koax/2-Draht für externe Kamera der Video-Türsprechanlagen. Dieses Kamera-Interface adaptiert eine Standard Innen/Aussen-Kamera 12VDC auf das Sfera typische 2-Draht Videosignal. Die maximale Entfernung zwischen dem Kamera-Interface und der Kamera beträgt 3 Meter. Anschlussklemmen: Videoeingang 75 Ohm, Ausgang für die Versorgung von Kameras: 12V DC/150 mA. Masse (B x H x T): 40 × 40 × 18 mm.138,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB USB-Schnittstelle USB/S 1.2 2CDG110243R0011, AutomatisierungABB Stotz S&J USB-Schnittstelle USB/S1.2 Hersteller: ABB Stotz S&J Bezeichnung: USB-Schnittstelle Typ: USB/S1.2 Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Andere Bussysteme: ohne Funk bidirektional: nein Ausführung: USB Montageart: REG Breite in Teilungseinheiten: 2 Werkstoff: Kunststoff Werkstoffgüte: Thermoplast Oberflächenschutz: unbehandelt Ausführung der Oberfläche: matt Farbe: sonstige RAL-Nummer (ähnlich): 7035 Transparent: nein Max. Übertragungsrate: 9600 Bd Mit Busankopplung: nein Mit Beschriftungsfeld: ja Mit LED-Anzeige: ja Schutzart (IP): IP20 Min. Tiefe der Gerätedose: 63,5 mm Die ABB i-bus KNX USB-Schnittstelle USB/S1.2 ist ein KNX Reiheneinbaugerät (REG) im Pro M Design für den Einbau im Verteiler auf einer 35 mm-Tragschiene. Die USB-Schnittstelle ermöglicht die Kommunikation zwischen der ETS und einer KNX-Anlage (Programmierung, Busmonitor, Gruppenmonitor). Auch Visualisierungen oder weitere Clients können über USB auf KNX zugreifen. Das Gerät wird über ein USB-Kabel Typ B mit dem Computer verbunden und ist betriebsbereit, sobald USB angeschlossen wird. Der notwendige Treiber wird beim ersten Anschliessen automatisch unter Windows installiert. Über 3 LEDs werden Betriebszustand und Telegrammverkehr angezeigt. Der KNX-Teil und der USB-Teil sind galvanisch voneinander getrennt.126,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gira IP-Schnittstelle 216800 KNX/EIB REG, AutomatisierungDie Gira 216800 ist eine KNX IP Schnittstelle für die Gebäudeautomation, die die Kommunikation zwischen KNX Installationen und IP Netzwerken ermöglicht. Diese flache Steuerschnittstelle erlaubt die Fernüberwachung und Verwaltung von Gebäudefunktionen über Standard Netzwerkinfrastruktur. Mit den Abmessungen 8,0 x 8,0 x 8,0 cm integriert sich das kompakte Gerät nahtlos in Elektroverteiler und Bedienfelder. Hergestellt in Deutschland von Gira, einer renommierten Marke für intelligente Gebäudetechnik, unterstützt diese Schnittstelle umfassende Schaltprogramme und Automatisierungsszenarien. Die Einheit arbeitet innerhalb der standardisierten KNX Protokollspezifikationen und gewährleistet damit Kompatibilität mit bestehenden KNX Installationen und Komponenten. Die IP Konnektivität ermöglicht die Integration in Gebäudemanagementsysteme, Fernzugriffslösungen und Smart Home Anwendungen. Die Schnittstelle gewährleistet zuverlässige Datenübertragung zwischen KNX Bussystemen und Ethernet Netzwerken und unterstützt sowohl gewerbliche als auch private Automatisierungsanforderungen. Konstruiert mit langlebigen Materialien nach deutschen Ingenieurstandards bietet das Gerät konsistente Leistung unter verschiedenen Umgebungsbedingungen. Das neutrale Design und standardisierte Montagemöglichkeiten erleichtern die einfache Installation durch qualifizierte Elektrofachkräfte. Dieses Einzelstückprodukt dient als Kommunikationsbrücke zwischen traditioneller KNX Gebäudeautomation und modernen IP basierten Steuerungssystemen und ermöglicht erweiterte Funktionalität ohne vollständigen Systemaustausch. Die Schnittstelle unterstützt standardisierte KNX Telegramme und Datenpunkte bei gleichzeitiger Einhaltung von Netzwerksicherheitsprotokollen, die für Gebäudeautomationsanwendungen geeignet sind.153,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siteco Programmierschnittstelle 5EAU0G000001Ausführung=sonstigeMit Montageplatte=neinBedienung über Bluetooth=neinUnterstützt Protokoll für ZigBee=neinKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein80,88 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **
-
Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
-
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.